Cómo calcular márgenes reales al importar desde China

Para calcular márgenes reales al importar productos desde China no basta con mirar el precio del proveedor. El margen correcto sale de sumar todos los costes hasta tener la mercancía puesta en destino y compararlo con el precio de venta esperado. Solo así puedes saber si el producto deja beneficio o si, después de flete, impuestos y gastos ocultos, deja de ser rentable.
La idea clave es sencilla: el precio del producto en origen no es tu coste real. Tu coste real incluye compra, transporte, seguro, aduana, impuestos y cualquier gasto necesario para recibir y vender esa unidad. Si quieres decidir con criterio antes de comprar, necesitas calcular el coste total por unidad y después restarlo del precio de venta estimado.
- Qué significa calcular el margen real al importar
- Qué costes debes incluir antes de calcular la rentabilidad
- Fórmula práctica para calcular el margen real por unidad
- Cómo saber si un producto realmente merece la pena
- Errores frecuentes al calcular márgenes al importar desde China
- Ejemplo rápido de cálculo para validar un producto
- Conclusión
Qué significa calcular el margen real al importar
Calcular el margen real significa medir cuánto dinero te queda de verdad por cada unidad importada después de cubrir todos los costes asociados. No se trata solo de saber cuánto pagas al proveedor chino, sino de entender cuánto cuesta tener ese producto listo para vender en tu país. Ese es el punto de partida correcto para evaluar si una importación merece la pena.
El error más común es confundir precio del producto con coste total. El primero solo refleja lo que pagas en origen; el segundo incluye todo lo necesario para que el producto llegue a tu almacén o a tu cliente. Si no haces esa distinción, el margen aparente puede parecer alto y luego desaparecer cuando aparecen flete internacional, aranceles o IVA de importación.
Cuando se habla de tener el producto puesto en destino, se habla precisamente de eso: el coste completo hasta que la mercancía está disponible para venderse. Ese concepto es el que te permite calcular la rentabilidad de importación con una base realista, no con una estimación incompleta.
Qué costes debes incluir antes de calcular la rentabilidad
Para no calcular mal el margen, conviene sumar todos los costes que intervienen desde la compra hasta la recepción final. Algunos son evidentes, como el precio del producto, pero otros suelen olvidarse y cambian mucho el resultado. Cuanto más pequeño sea el pedido, más peso relativo tendrán esos gastos sobre cada unidad.
Costes en origen
En origen suele empezar todo con el FOB o con una condición similar de compra. Eso significa que el proveedor entrega la mercancía en un punto acordado y el comprador asume el resto de la cadena logística. Además del precio del producto, debes considerar otros conceptos que pueden formar parte del coste inicial.
- Precio del producto: lo que pagas al proveedor por cada unidad.
- Muestras de producto: si las pides antes de comprar, conviene incluir ese gasto en el cálculo global.
- Embalaje: cuando el proveedor cobra por un embalaje especial o más resistente.
- Inspección de mercancía: si contratas revisión antes del envío, también forma parte del coste real.
- Flete interno en China: el traslado desde la fábrica o almacén hasta el punto de salida.
Estos gastos parecen pequeños de forma individual, pero en conjunto pueden alterar bastante el coste por unidad. Si compras pocas unidades, el impacto es todavía mayor porque se reparte entre menos piezas. Por eso no conviene ignorarlos aunque parezcan secundarios.
Costes de transporte y seguro
Después del origen llega una de las partidas más sensibles: el transporte internacional. Aquí la diferencia entre flete marítimo y flete aéreo puede cambiar por completo la rentabilidad. El marítimo suele ser más eficiente para volúmenes mayores, mientras que el aéreo puede acelerar la llegada, pero elevar mucho el coste unitario.
A estos gastos hay que sumar el seguro de carga cuando corresponda. No siempre tiene el mismo peso en todas las operaciones, pero es parte del coste total si lo contratas. El objetivo no es complicarlo, sino evitar que el cálculo se quede corto por omitir gastos que sí existen.
| Concepto | Impacto en el margen | Cuándo suele pesar más |
|---|---|---|
| Flete marítimo | Puede bajar el coste por unidad en pedidos grandes | Cuando hay más volumen y menos urgencia |
| Flete aéreo | Suele elevar el coste por unidad | Cuando prima la rapidez o el pedido es pequeño |
| Seguro de carga | Añade protección, pero también coste | Cuando la mercancía tiene valor relevante o el trayecto lo aconseja |
La elección del medio de transporte no solo afecta al precio final, sino también al punto de equilibrio del producto. Un artículo que parece rentable con flete marítimo puede dejar de serlo si solo es viable enviarlo por avión.
Costes en destino
Cuando la mercancía llega al país de destino, todavía no has terminado de calcular. Aquí aparecen los costes vinculados a aduana, aranceles, IVA de importación y otros cargos administrativos o logísticos. Son precisamente los que más suelen sorprender a quien empieza a importar.
- Aranceles: dependen del tipo de producto y de su clasificación.
- IVA de importación: forma parte del coste financiero y debe contemplarse en la operación.
- Aduana: puede implicar gestiones, trámites o costes asociados a la nacionalización.
- Otros cargos de destino: almacenaje, manipulación, transporte final o servicios de gestión.
Si no incluyes estos importes, el margen calculado será artificialmente alto. Y si trabajas con pedidos pequeños, cualquier coste fijo en destino se reparte entre pocas unidades y encarece mucho cada una. Por eso el cálculo correcto siempre debe hacerse con el producto ya listo para vender, no solo con la compra cerrada.
Fórmula práctica para calcular el margen real por unidad
La forma más útil de calcular el margen real es pasar del coste total de importación al coste unitario y compararlo con el precio de venta previsto. Esa secuencia te permite tomar una decisión rápida y clara. Si el resultado deja suficiente beneficio por unidad, el producto puede tener sentido; si no, conviene descartarlo antes de comprar.
Paso 1: calcular el coste total
Empieza sumando todo lo que interviene en la operación. La fórmula base sería esta:
Coste total = producto + muestras + embalaje + inspección + flete interno en China + flete internacional + seguro + aranceles + IVA de importación + aduana + otros cargos
No hace falta complicarlo más de entrada. Lo importante es no dejar fuera nada que vayas a pagar para recibir la mercancía. Si el proveedor te da un precio FOB, recuerda que ese precio no incluye el resto de costes logísticos y de destino.
Paso 2: dividir entre unidades
Una vez tengas el coste total, divídelo entre las unidades que vas a importar. Así obtienes el coste real por unidad. Esa cifra es la que te servirá para comparar con tu precio de venta y no con el precio del proveedor.
Coste real por unidad = coste total de importación / número de unidades
Este paso es especialmente importante en pedidos pequeños. Cuando compras pocas unidades, cualquier coste fijo pesa más sobre cada producto. En cambio, con mayor volumen, algunos gastos se reparten mejor y la rentabilidad puede mejorar.
Paso 3: estimar precio de venta
Ahora necesitas fijar un precio de venta que sea realista para tu canal. No sirve elegir un precio solo porque “suena bien”; debe encajar con el mercado, con tu tipo de cliente y con el margen que buscas. Si vendes online, también conviene pensar en comisiones de plataforma, publicidad o logística de salida, porque afectan al beneficio final.
La referencia mínima aquí es clara: compara el coste real por unidad con el precio que crees que el mercado aceptará. Si el margen queda demasiado ajustado, quizá el producto no te deje espacio para operar con comodidad.
Paso 4: obtener el margen
Con los datos anteriores, el margen bruto por unidad se calcula así:
Beneficio bruto por unidad = precio de venta - coste real por unidad
Y el margen porcentual puede expresarse de forma simple:
Margen % = (beneficio bruto por unidad / precio de venta) x 100
Si quieres una lectura más comercial, también puedes pensar en el precio mínimo de venta. Ese precio debería cubrir el coste unitario y dejarte el beneficio que necesitas para que la importación tenga sentido. En otras palabras: el margen no solo te dice cuánto ganas, también te ayuda a fijar un piso de venta razonable.
| Fase | Qué haces | Resultado |
|---|---|---|
| 1 | Sumas todos los costes de importación | Coste total |
| 2 | Divides entre las unidades compradas | Coste real por unidad |
| 3 | Comparas con el precio de venta esperado | Beneficio bruto por unidad |
| 4 | Calculas el porcentaje de margen | Rentabilidad estimada |
Con esta fórmula ya no dependes de intuiciones. Puedes evaluar productos distintos con el mismo criterio y ver cuál ofrece mejor rentabilidad de importación.
Cómo saber si un producto realmente merece la pena
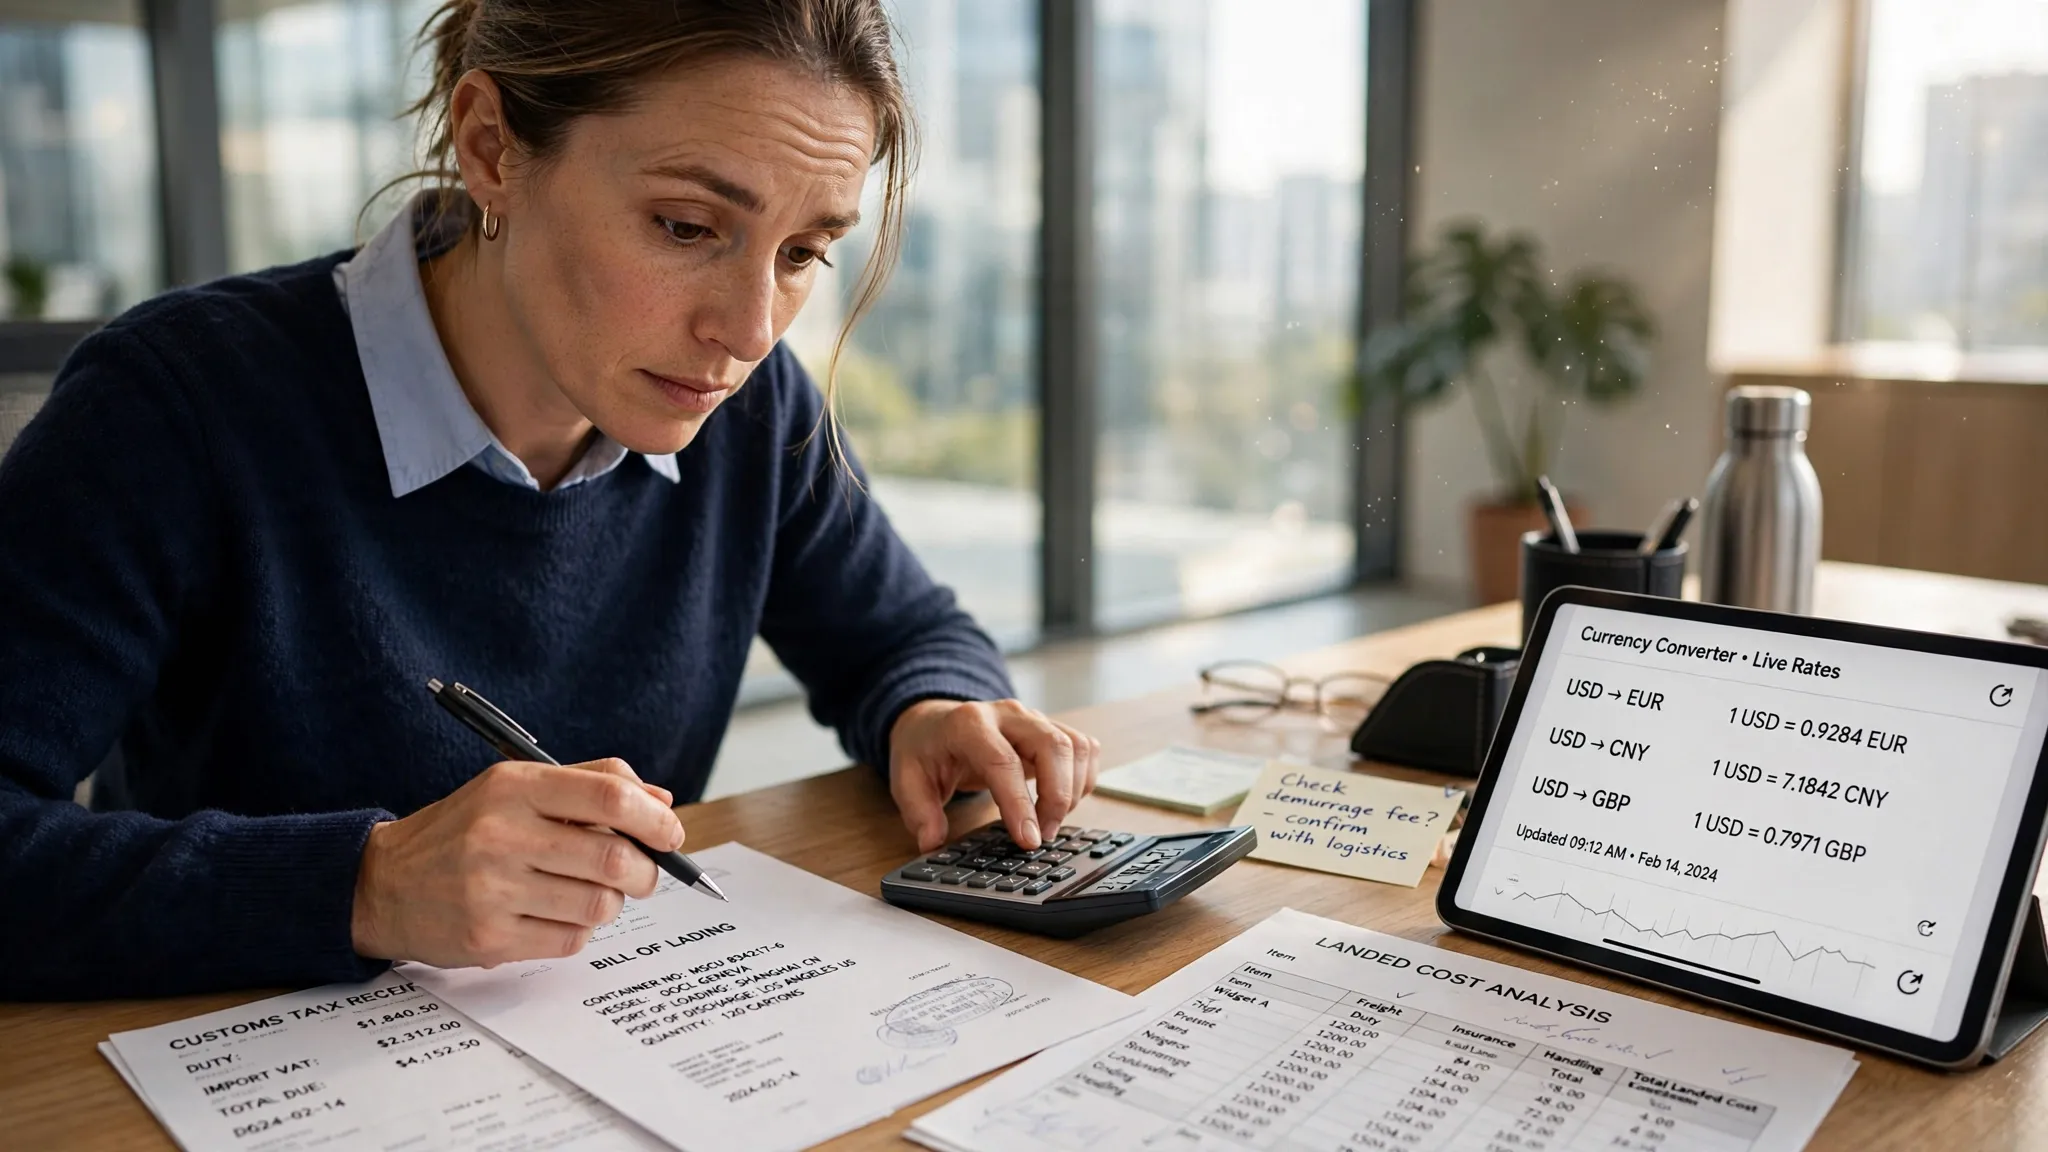
No todo producto barato en China compensa importarse. Un precio bajo en origen puede esconder un coste final demasiado alto si el pedido es pequeño, si el transporte encarece la unidad o si los impuestos reducen el margen. La pregunta no es solo cuánto cuesta comprarlo, sino cuánto te deja después de venderlo.
Un buen criterio de decisión empieza por el canal de venta. No es lo mismo vender en una tienda online con costes extra que en una venta directa con menos intermediación. Por eso el margen mínimo aceptable depende de tu estructura comercial y del volumen que puedas mover.
- El pedido es pequeño y el coste unitario sube demasiado.
- El flete aéreo hace que el transporte se coma gran parte del margen.
- Los impuestos y aranceles dejan un beneficio demasiado ajustado.
- El producto rota lento y bloquea capital sin generar ventas rápidas.
- El precio de venta realista no permite mantener un margen sano.
También conviene mirar la relación entre volumen y rentabilidad. Algunos productos solo mejoran de verdad cuando el pedido crece y los costes fijos se diluyen. Si compras pocas unidades, es normal que el margen se estreche; si el producto necesita mucha escala para funcionar, debes valorar si puedes sostener ese volumen.
La decisión práctica es esta: si al calcular el coste real por unidad el margen queda demasiado bajo para cubrir tus gastos de venta y dejar beneficio, el producto no merece la pena. A veces la mejor decisión no es importar más, sino descartar a tiempo.
Errores frecuentes al calcular márgenes al importar desde China
Muchos cálculos fallan por detalles que parecen menores, pero no lo son. El problema no suele estar en la fórmula, sino en los datos que se introducen. Si la base está incompleta, el resultado también lo estará.
- Olvidar gastos pequeños pero acumulativos, como muestras, embalaje o inspección.
- Confundir margen con recargo, que no son lo mismo y llevan a decisiones distintas.
- Mezclar flete aéreo y marítimo sin valorar cómo cambia el coste por unidad.
- No considerar impuestos ni costes de nacionalización, especialmente en destino.
- Calcular sobre una compra ideal sin revisar el número real de unidades y su reparto de costes.
Otro error habitual es calcular solo con el precio FOB y pensar que ya se conoce el coste final. Eso sirve como punto de partida, pero no como coste real. Si tu objetivo es decidir si importar o no, necesitas ver la operación completa, no solo la parte visible.
Evitar estos fallos te ahorra compras equivocadas y te ayuda a comparar productos con una base homogénea. Cuando todos se calculan igual, la decisión comercial es mucho más clara.
Ejemplo rápido de cálculo para validar un producto
Imagina una importación sencilla en la que sumas el precio del producto, el flete internacional, los costes de aduana y otros cargos hasta obtener el coste total. Si ese total lo divides entre todas las unidades, obtienes el coste final por pieza. A partir de ahí, comparas con el precio de venta previsto y ves si el margen es suficiente.
Si el coste real por unidad queda demasiado cerca del precio de venta, el margen será débil. Si, en cambio, la diferencia deja espacio para cubrir tus gastos comerciales y generar beneficio, el producto puede ser viable. Ese es el filtro que deberías aplicar antes de confirmar una compra.
Conclusión
La forma correcta de calcular márgenes reales al importar desde China es sencilla en concepto, aunque exige disciplina en los datos: sumar todos los costes hasta tener el producto puesto en destino y compararlos con el precio de venta esperado. Solo así puedes saber si el producto deja un margen real o si el precio aparente del proveedor está escondiendo gastos que hacen inviable la operación.
Si quieres decidir bien, piensa siempre en tres niveles: coste total, coste por unidad y beneficio por venta. Cuando añades muestras, embalaje, flete interno en China, transporte internacional, seguro, aduana, aranceles e IVA de importación, el resultado suele cambiar más de lo que parece al principio. Por eso un producto barato en origen no siempre es una buena oportunidad.
El criterio práctico es claro: antes de comprar, calcula el coste completo, divide entre unidades y verifica si el precio final deja un margen suficiente para tu canal de venta. Si no lo deja, no necesitas forzar la operación. A veces la mejor importación es la que no haces a tiempo.
Deja una respuesta
Te puede interesar: