Valorización de residuos: qué es y cómo genera ingresos

Última actualización: septiembre 2026
La valorización de residuos consiste en transformar un material descartado en un recurso útil, ya sea para volver a usarlo, reciclarlo, convertirlo en materia prima secundaria o aprovechar su contenido energético. No es lo mismo que eliminar residuos: aquí el objetivo es recuperar valor económico, ambiental o funcional. Por eso, cuando se hace bien, puede generar ingresos directos y también ahorros relevantes para empresas y proyectos de economía circular.
La clave está en entender que no todo residuo vale lo mismo ni se puede monetizar de la misma manera. Su valor depende del tipo de material, de su calidad, de la facilidad para separarlo y del mercado de salida. En otras palabras, la valorización de residuos no es solo una idea sostenible: también puede ser un modelo económico si el flujo de residuos, el proceso y la demanda encajan.
Qué es la valorización de residuos
La valorización de residuos es el conjunto de operaciones que permiten aprovechar un residuo para darle un nuevo uso o extraer de él un beneficio útil. Ese beneficio puede ser material, energético o incluso operativo, porque en muchos casos el residuo deja de ser un coste de gestión para convertirse en un activo. Dentro de la economía circular, esta lógica es fundamental: se intenta mantener el valor de los materiales el mayor tiempo posible y reducir la dependencia de materias primas vírgenes.
En términos prácticos, valorizar un residuo significa evitar que termine directamente en eliminación cuando todavía puede aportar algo. Eso puede ocurrir mediante reutilización, reciclaje, compostaje, digestión anaerobia o valorización energética, entre otros procesos. La idea central no es solo “tratar” el residuo, sino recuperar valor de él.
Conviene no confundir este concepto con otros términos muy cercanos. El reciclaje es una forma de valorización, pero no la única. La reutilización también lo es cuando el producto vuelve a usarse sin transformaciones profundas. En cambio, la eliminación busca desprenderse del residuo sin recuperar valor aprovechable. Y el tratamiento, por sí solo, no siempre implica valorización: puede ser un paso previo o un proceso de acondicionamiento sin retorno económico claro.
Valorización material y valorización energética
La valorización material recupera el residuo para convertirlo en un nuevo material o en una materia prima secundaria. Aquí entran, por ejemplo, el reciclaje de papel, cartón, metales o ciertos plásticos, así como el compostaje de residuos orgánicos para obtener enmiendas o compost. El valor aparece porque el material vuelve a entrar en la cadena productiva.
La valorización energética, en cambio, aprovecha el contenido energético del residuo. Esto puede hacerse mediante procesos que generan energía a partir de determinados flujos residuales, especialmente cuando su recuperación material no es viable o no compensa. No todos los residuos son aptos para ambos enfoques, por lo que la elección del proceso depende del tipo de material, su estado y su salida comercial.
En la práctica, la decisión entre valorización material y energética suele depender de una pregunta sencilla: ¿el residuo conserva una calidad suficiente como para volver al ciclo productivo, o su mejor aprovechamiento es energético? Esa diferencia marca tanto la técnica como el modelo de negocio.
Cómo la valorización de residuos genera ingresos
Los ingresos salen de varias vías, no de una sola. La más evidente es la venta del material recuperado, pero no siempre es la principal. En muchos proyectos, el beneficio real combina ingresos directos con ahorros en costes de gestión, tratamiento o compra de materias primas. Por eso, para evaluar la valorización de residuos como fuente de ingresos, hay que mirar el sistema completo y no solo el precio de venta del material.
Cuando un residuo tiene salida comercial, puede venderse como material reciclable, como subproducto o como materia prima secundaria. Ese ingreso depende de la calidad del material, de su homogeneidad y de la demanda del mercado de materiales reciclables. Si el residuo llega bien separado y con baja contaminación, suele tener más opciones de monetización que si llega mezclado o degradado.
También existe un ingreso indirecto muy importante: el ahorro. Si una empresa reduce el volumen de residuos que envía a disposición final, baja sus costes de recogida, transporte y tratamiento. Además, si sustituye parte de sus compras por materiales recuperados, puede disminuir su dependencia de insumos vírgenes. En términos de negocio, eso también es rentabilidad.
| Vía de monetización | Cómo funciona | Ejemplo habitual |
|---|---|---|
| Venta de material recuperado | El residuo se transforma en un producto comercializable | Metales, papel/cartón, plásticos seleccionados |
| Ahorro en costes | Se reduce la cantidad enviada a eliminación o tratamiento externo | Menos transporte, menos vertido, menos gestión final |
| Generación de energía o subproductos | El residuo se aprovecha por su contenido energético o se transforma en otro insumo | Biogás, compost, combustibles derivados |
| Servicios asociados | Se cobra por clasificar, acondicionar, transportar o comercializar residuos | Plantas de selección, logística, transformación |
Ingresos directos vs. ingresos indirectos
Los ingresos directos son los que se obtienen por vender el material, la energía o el subproducto resultante. Son fáciles de identificar, pero no siempre representan la mayor parte del valor económico. Si un residuo recuperado se vende, ahí hay una entrada clara de dinero.
Los ingresos indirectos aparecen cuando la valorización reduce costes o mejora la eficiencia del sistema. Por ejemplo, una empresa puede no ganar mucho por la venta del material, pero sí ahorrar en gestión de residuos y en compra de materias primas. También puede mejorar sus indicadores ESG, algo que no siempre se traduce de inmediato en caja, pero sí puede influir en clientes, inversores o licitaciones.
En proyectos de valorización, conviene analizar ambas capas. Si solo se mira la venta del material, puede parecer poco rentable. Si se suman los ahorros y los servicios asociados, la lectura cambia bastante.
Qué factores hacen que un residuo tenga valor de mercado
No todos los residuos tienen el mismo potencial económico. Un flujo residual tiene más valor cuando es estable, está bien segregado y puede transformarse sin costes excesivos. También importa la demanda del comprador final: si existe un mercado claro para ese material, la comercialización de residuos es más viable.
- Pureza y calidad del material: cuanto menos contaminado esté, mejor precio y más opciones de uso.
- Volumen disponible: los flujos constantes suelen ser más atractivos que los irregulares.
- Facilidad logística: si recoger, clasificar y transportar el residuo cuesta demasiado, el margen se reduce.
- Estabilidad del mercado: el valor depende de que haya compradores y de que el material tenga salida real.
- Capacidad de transformación: algunos residuos requieren procesos simples; otros necesitan inversión y control técnico.
En resumen, el residuo tiene valor cuando puede integrarse en una cadena de aprovechamiento sin que los costes se coman el beneficio. Esa es la frontera entre una oportunidad y una operación que apenas compensa.
Qué residuos se pueden valorizar y con qué procesos
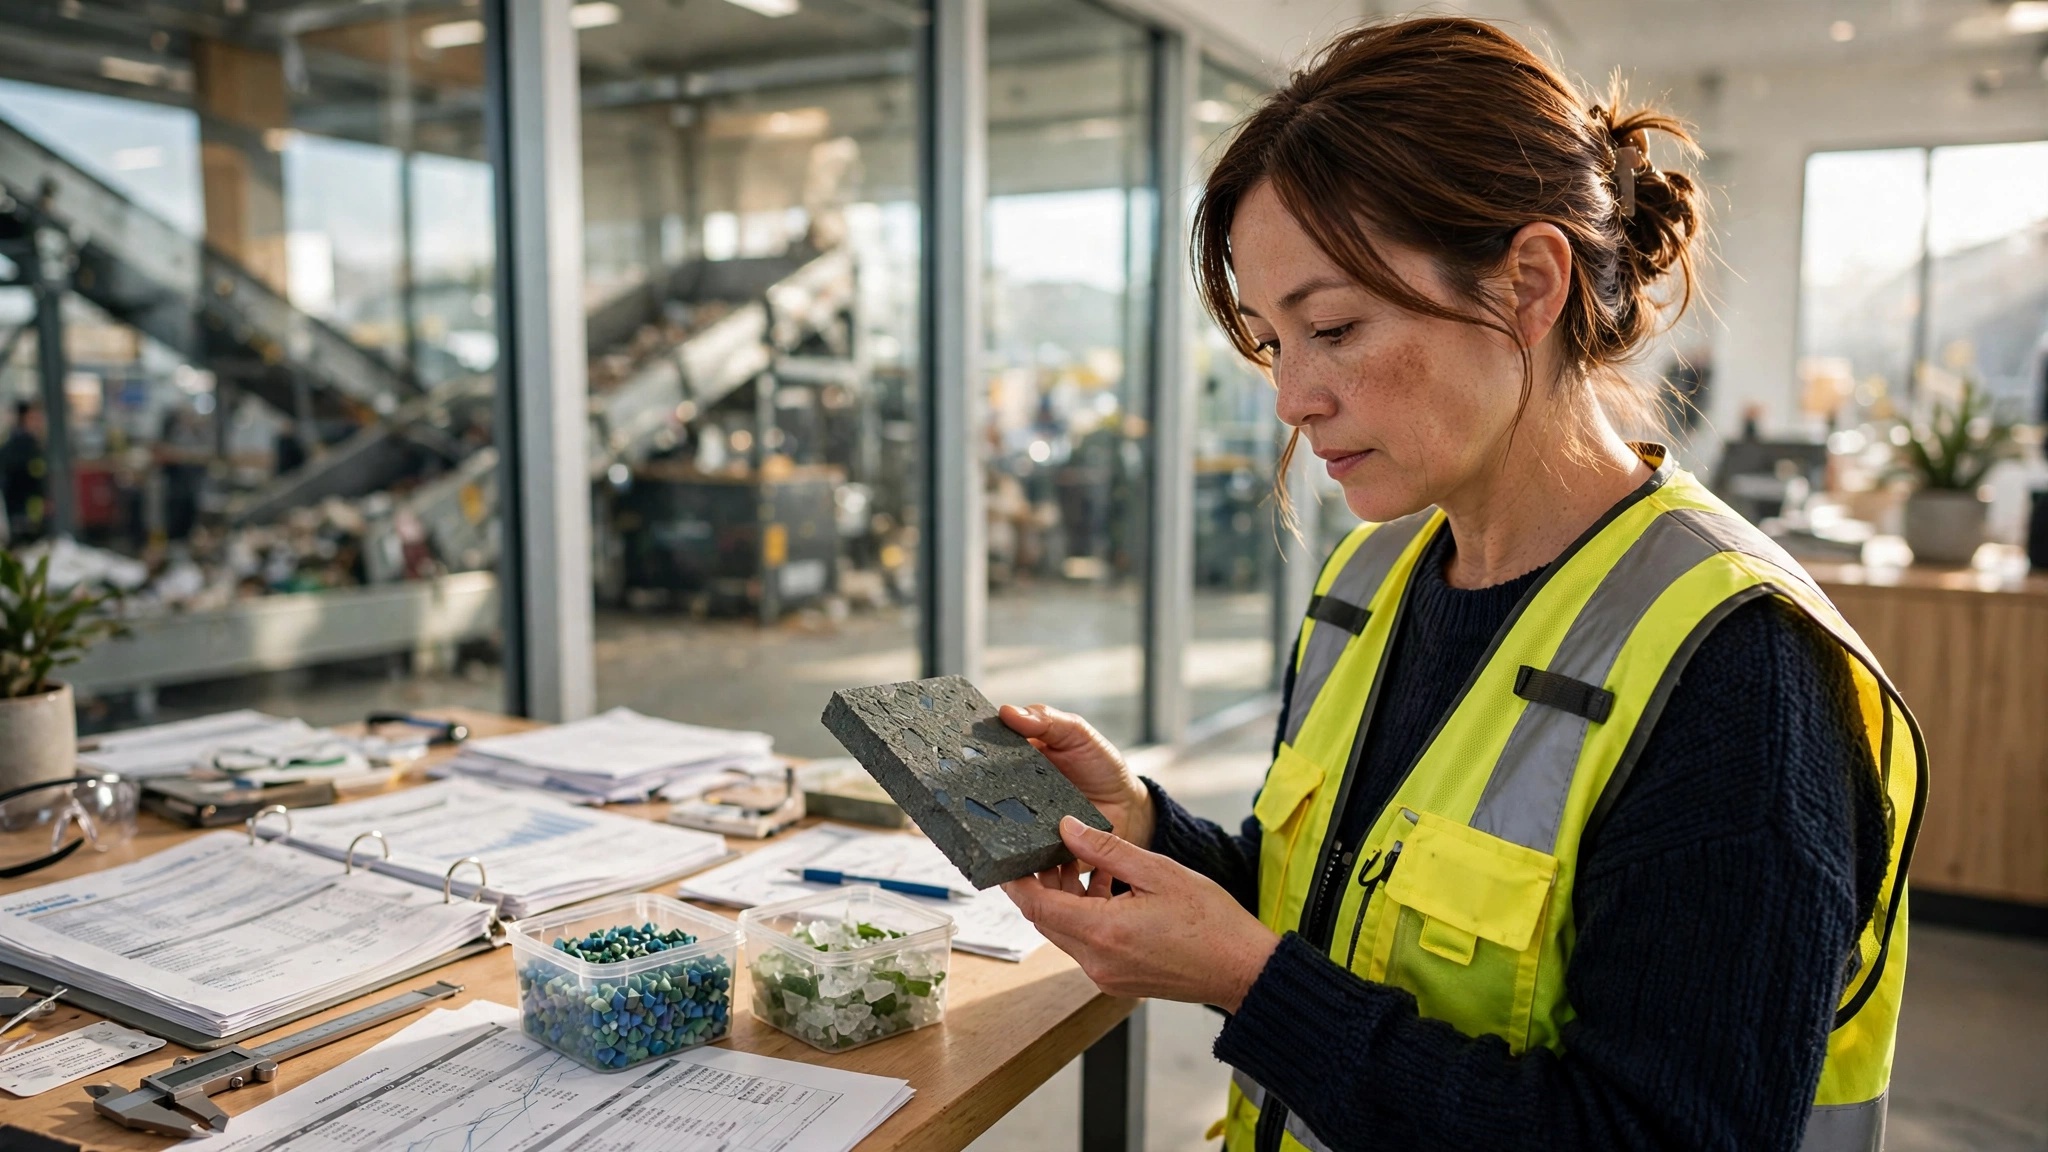
Los residuos valorizables más habituales son los orgánicos, los plásticos, el papel y cartón, los metales y otros flujos industriales o comerciales que pueden separarse con cierta facilidad. También pueden valorizarse algunos residuos sólidos urbanos, siempre que exista una buena segregación y una salida técnica y comercial adecuada. La calidad del flujo es decisiva: un residuo mezclado suele valer menos que uno bien clasificado.
Los procesos más comunes incluyen separación, clasificación, reciclaje, compostaje, digestión anaerobia y valorización energética. En muchos casos, el primer paso es separar bien. Sin una segregación correcta, el material pierde valor porque se contamina y se vuelve más difícil de tratar. La trazabilidad también importa, porque ayuda a controlar el origen, la composición y la calidad del residuo a lo largo del proceso.
La elección del proceso depende del residuo y de su destino posible. Un orgánico limpio puede ir a compostaje o digestión anaerobia; un metal suele tener mejor salida por reciclaje; un plástico puede requerir clasificación previa para entrar en una cadena de aprovechamiento; y ciertos residuos no aptos para recuperación material pueden acabar en valorización energética.
Ejemplos de valorización material
La valorización material busca recuperar el residuo como material útil o como materia prima secundaria. Es la forma más intuitiva de aprovechamiento porque el residuo vuelve a convertirse en un insumo para otro uso.
- Papel y cartón: se separan, se limpian y se reintroducen en procesos de fabricación.
- Metales: se recuperan y se funden para generar nuevos productos metálicos.
- Plásticos seleccionados: se clasifican por tipo y calidad para su reciclaje.
- Residuos orgánicos: pueden transformarse en compost mediante compostaje.
En todos estos casos, el valor depende de que el material conserve características útiles. Si la contaminación es alta o la mezcla es demasiado compleja, el proceso se encarece y el margen disminuye.
Ejemplos de valorización energética
La valorización energética aprovecha residuos que no tienen una recuperación material eficiente, pero sí un contenido energético útil. Esto puede ser interesante cuando el residuo es difícil de reciclar o cuando su composición lo hace más adecuado para generar energía que para volver a ser material.
- Residuos orgánicos: pueden generar biogás mediante digestión anaerobia.
- Fracciones no reciclables: en ciertos casos se destinan a procesos de aprovechamiento energético.
- Subproductos con poder calorífico: pueden servir como combustible derivado en contextos industriales.
Este tipo de valorización no sustituye al reciclaje cuando este es posible y viable. Más bien actúa como una alternativa para flujos concretos en los que recuperar material no compensa o no es técnicamente adecuado.
Cuándo es rentable y cuándo no
La valorización de residuos es rentable cuando el valor recuperado supera el coste de recoger, clasificar, tratar y comercializar el material. Parece obvio, pero en la práctica ese equilibrio no siempre se da. El residuo puede parecer valioso en teoría y, sin embargo, resultar poco atractivo por problemas de logística, baja calidad o falta de comprador final.
Los costes pesan mucho. La recogida, la clasificación, el tratamiento y el transporte pueden absorber buena parte del margen. Si el residuo está muy disperso, si llega mezclado o si requiere un acondicionamiento complejo, la rentabilidad cae. También influye la escala: un flujo pequeño e irregular suele ser más difícil de monetizar que uno estable y suficiente para alimentar un proceso continuo.
El precio de mercado es otro factor decisivo. Un material puede tener salida hoy y perder valor mañana si cambia la demanda o si aparecen sustitutos más baratos. Por eso, la valorización no debe analizarse como una idea estática, sino como una actividad dependiente del mercado de materiales reciclables y de la capacidad de encontrar compradores reales.
| Señales de que puede ser rentable | Señales de que puede no compensar |
|---|---|
| Flujo estable y suficiente | Volumen bajo o muy irregular |
| Material bien segregado y limpio | Alta mezcla o contaminación |
| Proceso simple o bien controlado | Tratamiento complejo y costoso |
| Comprador final identificado | Mercado incierto o sin salida clara |
| Ahorro relevante en gestión | Costes logísticos superiores al valor recuperado |
También hay riesgos regulatorios y operativos. Un proyecto puede ser técnicamente posible, pero no viable si exige permisos, controles o infraestructuras que elevan demasiado la inversión. Y si el material no cumple la calidad esperada, el comprador puede rechazarlo o pagar menos de lo previsto.
Señales de que un flujo de residuos puede ser rentable
Un flujo tiene buena pinta cuando reúne varias condiciones a la vez. No basta con una sola.
- Se genera de forma constante y en volumen suficiente.
- Puede separarse sin demasiada complejidad.
- Su composición es relativamente homogénea.
- Existe un uso claro para el material recuperado.
- El coste de preparación no supera el beneficio esperado.
Cuando estas señales coinciden, la valorización deja de ser una idea abstracta y empieza a parecer un proyecto real.
Señales de que puede no compensar
También conviene detectar pronto cuándo no merece la pena insistir. Forzar la valorización de un flujo mal planteado suele terminar en costes altos y resultados pobres.
- El residuo llega muy mezclado y contaminado.
- No hay mercado estable para el material recuperado.
- La logística encarece demasiado la operación.
- El volumen es demasiado bajo para sostener el proceso.
- La inversión necesaria no se justifica con el retorno esperado.
La decisión correcta no siempre es valorizar más, sino valorizar mejor. A veces la clave está en rediseñar la separación o en buscar otro destino más adecuado.
Beneficios adicionales y errores frecuentes
La valorización de residuos no solo tiene interés por el ingreso directo. También puede mejorar indicadores ambientales y ESG, reducir la dependencia de materias primas vírgenes y reforzar una estrategia de gestión más eficiente. Para muchas organizaciones, ese valor indirecto es tan importante como la monetización del material.
Sin embargo, hay errores frecuentes que conviene evitar. Uno de los más comunes es mezclar residuos desde el origen y esperar que luego el proceso resuelva todo. Otro es subestimar los costes de clasificación, transporte o acondicionamiento. También es habitual no validar antes el mercado de salida y descubrir demasiado tarde que el material recuperado no tiene comprador o no alcanza la calidad esperada.
La diferencia entre una buena idea y un proyecto viable suele estar en la gestión. No basta con recoger residuos: hace falta una estrategia que incluya separación, trazabilidad, control de calidad y salida comercial. Cuando eso falta, la valorización se queda a medio camino.
- Mejora ambiental: menos eliminación y mejor aprovechamiento de recursos.
- Menor dependencia de materias primas vírgenes: útil para estabilidad de costes.
- Mejor posicionamiento ESG: refuerza la credibilidad de la estrategia de sostenibilidad.
- Menos errores operativos: una gestión ordenada reduce pérdidas y rechazos.
En definitiva, el valor no está solo en el residuo, sino en cómo se organiza su aprovechamiento.
Conclusión
La valorización de residuos es mucho más que una forma de gestionar desechos: es una manera de convertir materiales descartados en recursos útiles. Puede generar ingresos directos por la venta de materiales, energía o subproductos, y también ingresos indirectos a través del ahorro en costes y de una mejor eficiencia operativa. Pero no todos los residuos son rentables ni todos los procesos funcionan igual.
La clave está en evaluar bien el flujo: qué tipo de residuo es, cómo llega, qué calidad tiene, qué proceso necesita y si existe un mercado real para su salida. Cuando esas piezas encajan, la valorización deja de ser una idea teórica y se convierte en una oportunidad concreta dentro de la economía circular. Cuando no encajan, insistir puede salir caro.
Por eso, antes de invertir o implantar un proyecto, conviene mirar más allá del residuo en sí y analizar toda la cadena: separación, tratamiento, logística, comprador final y riesgos. Esa visión completa es la que permite distinguir entre una operación sostenible y una operación realmente rentable.
Deja una respuesta
Te puede interesar: