Impacto de las leyes de seguridad nacional en joint ventures
El impacto de las leyes de seguridad nacional en joint ventures puede ser decisivo cuando la operación permite que un socio extranjero obtenga control, influencia, acceso a información o capacidades vinculadas con activos sensibles. Según la jurisdicción y las características concretas del acuerdo, la operación puede requerir una notificación previa, quedar sujeta a una revisión gubernamental, recibir condiciones de mitigación o, en casos determinados, tener que modificarse o no llegar a cerrarse.
El análisis no depende únicamente del porcentaje de participación de cada socio. Los derechos de voto, los vetos, el acceso a tecnología, los puestos en el consejo y la naturaleza de los activos aportados pueden ser tan relevantes como la distribución accionarial. Por ello, una joint venture internacional debe evaluarse desde su diseño, antes de transferir activos, compartir datos o iniciar la integración operativa.
- Qué significa este riesgo para una joint venture
- Cuándo se activa el escrutinio de seguridad nacional
- Sectores y operaciones con mayor exposición
- Efectos legales y comerciales de una revisión
- Cómo evaluar y estructurar la joint venture antes del cierre
- Ejemplo práctico: socio extranjero en una empresa tecnológica
- Conclusión
Qué significa este riesgo para una joint venture
Una joint venture puede verse afectada por normas de seguridad nacional cuando su creación o funcionamiento da a una parte extranjera una capacidad relevante de participar en decisiones, acceder a activos estratégicos o influir en una empresa sensible. El efecto práctico puede ir desde un retraso administrativo hasta una autorización condicionada, una reestructuración contractual o una prohibición.
Una joint venture suele consistir en la creación de una entidad conjunta o en un acuerdo mediante el cual dos o más socios aportan capital, activos, tecnología, distribución, conocimiento o capacidades comerciales para desarrollar una actividad común. Esta estructura puede implicar una inversión extranjera directa, una transferencia de propiedad intelectual o la gestión conjunta de operaciones relevantes.
Las autoridades pueden examinar la operación si estiman que existe una posible incidencia sobre la seguridad nacional. En Estados Unidos, por ejemplo, el Comité de Inversión Extranjera en Estados Unidos, conocido como CFIUS, puede revisar determinadas inversiones y transacciones con participación extranjera. Otros países cuentan con regímenes propios, con conceptos, procedimientos y umbrales que no son idénticos.
Joint venture frente a alianza estratégica
La diferencia entre una joint venture y una alianza estratégica importa, pero no resuelve por sí sola el riesgo regulatorio. Una alianza estratégica puede limitarse a coordinar actividades mediante un contrato, sin crear una entidad común ni conceder participación accionarial. Una joint venture, en cambio, suele implicar propiedad compartida, gobierno corporativo conjunto o aportación de activos a una nueva sociedad.
| Elemento | Joint venture | Alianza estratégica |
|---|---|---|
| Estructura habitual | Entidad conjunta o propiedad compartida | Contrato de colaboración entre empresas |
| Gobierno | Consejo, derechos de voto y decisiones reservadas | Coordinación limitada por el acuerdo |
| Exposición potencial | Puede aumentar por control, acceso y transferencia de activos | También puede existir si se comparte tecnología, datos o capacidades sensibles |
En consecuencia, una alianza puramente contractual no queda automáticamente fuera del escrutinio. La cuestión esencial es qué facultades, activos e información recibe cada parte y qué norma es aplicable.
Cuándo se activa el escrutinio de seguridad nacional
El escrutinio de seguridad nacional suele aumentar cuando se combinan un inversor extranjero, activos o sectores sensibles y derechos que permiten control o influencia material. No existe una regla universal basada solo en la nacionalidad del socio o en superar un porcentaje concreto de capital.
El análisis suele empezar por la identidad de las partes. Puede ser relevante la nacionalidad del inversor, su estructura de propiedad, sus beneficiarios finales, sus vínculos con entidades estatales y la jurisdicción desde la que se ejerce el control efectivo. También importa la localización de los activos, la actividad de la sociedad conjunta y los mercados en los que operará.
Control e influencia relevante
Una participación minoritaria puede activar una revisión de inversiones extranjeras si incorpora derechos que exceden la protección económica ordinaria de un inversor. El nombre de la cláusula no es determinante: lo relevante es el efecto real que produce sobre el gobierno, la información o la dirección del negocio.
Conviene revisar especialmente facultades como las siguientes:
- Designar o bloquear el nombramiento de consejeros, directivos o responsables de funciones sensibles.
- Vetos sobre presupuestos, inversiones, contratación, investigación, producción o expansión internacional.
- Derechos para aprobar decisiones reservadas que determinen la estrategia de la empresa.
- Acceso recurrente a información técnica, financiera, comercial u operativa no pública.
- Capacidad de participar en comités con funciones de supervisión tecnológica, ciberseguridad o datos.
Un derecho de veto diseñado para proteger una inversión puede, según su alcance, otorgar una influencia relevante. Por eso, la evaluación de los acuerdos de joint venture debe analizar las cláusulas de gobierno junto con los estatutos, pactos de socios, políticas de acceso y acuerdos de servicios.
Activos, información y capacidades sensibles
El riesgo también depende de qué se aporta a la entidad conjunta. Tecnologías críticas, propiedad intelectual, datos personales sensibles, licencias, instalaciones, contratos públicos y conocimientos técnicos pueden elevar la sensibilidad de la operación. No es necesario que el socio extranjero adquiera la totalidad del activo para que exista preocupación: el acceso, la capacidad de uso o la posibilidad de influir en su desarrollo pueden ser factores relevantes.
La pregunta útil no es solo “¿qué porcentaje tendrá el socio extranjero?”, sino también “¿qué podrá conocer, decidir, usar o transferir?”. Esta perspectiva permite detectar riesgos regulatorios en joint ventures antes de que queden consolidados en la documentación contractual.
Sectores y operaciones con mayor exposición
Las joint ventures con mayor exposición suelen ser las vinculadas con sectores estratégicos o con activos capaces de afectar la continuidad de servicios esenciales, la capacidad industrial, la defensa, la protección de información o la autonomía tecnológica. La lista concreta y el nivel de control varían por país.
Tecnología, datos e infraestructura crítica
La revisión puede ser más probable en actividades relacionadas con defensa, energía, telecomunicaciones, infraestructura crítica, semiconductores, inteligencia artificial, ciberseguridad, salud estratégica y tratamiento de datos. La sensibilidad puede derivar tanto del activo inicial aportado como de la actividad futura de la entidad conjunta.
Por ejemplo, una joint venture que gestione software industrial puede presentar un perfil distinto según el software se use en un entorno comercial ordinario o en sistemas que soporten redes energéticas, comunicaciones, logística crítica o servicios públicos. Del mismo modo, los datos personales sensibles requieren atención no solo por su volumen, sino por quién podrá acceder a ellos, desde dónde y con qué finalidad.
Capacidad industrial y cadenas de suministro
La capacidad de producir, transformar, reparar o abastecer determinados bienes puede ser relevante incluso cuando la empresa no opera directamente una infraestructura crítica. Las autoridades pueden valorar la dependencia de proveedores, el acceso a materiales críticos, la concentración de una cadena de suministro o la transferencia de conocimientos que permitan fabricar componentes estratégicos.
Estas categorías son orientativas, no una clasificación automática. Una empresa de un sector aparentemente no sensible puede requerir revisión si sus contratos, clientes, datos, instalaciones o tecnología le dan una función relevante dentro de una cadena crítica. A la inversa, pertenecer a un sector bajo observación no significa necesariamente que toda operación quede prohibida.
Efectos legales y comerciales de una revisión
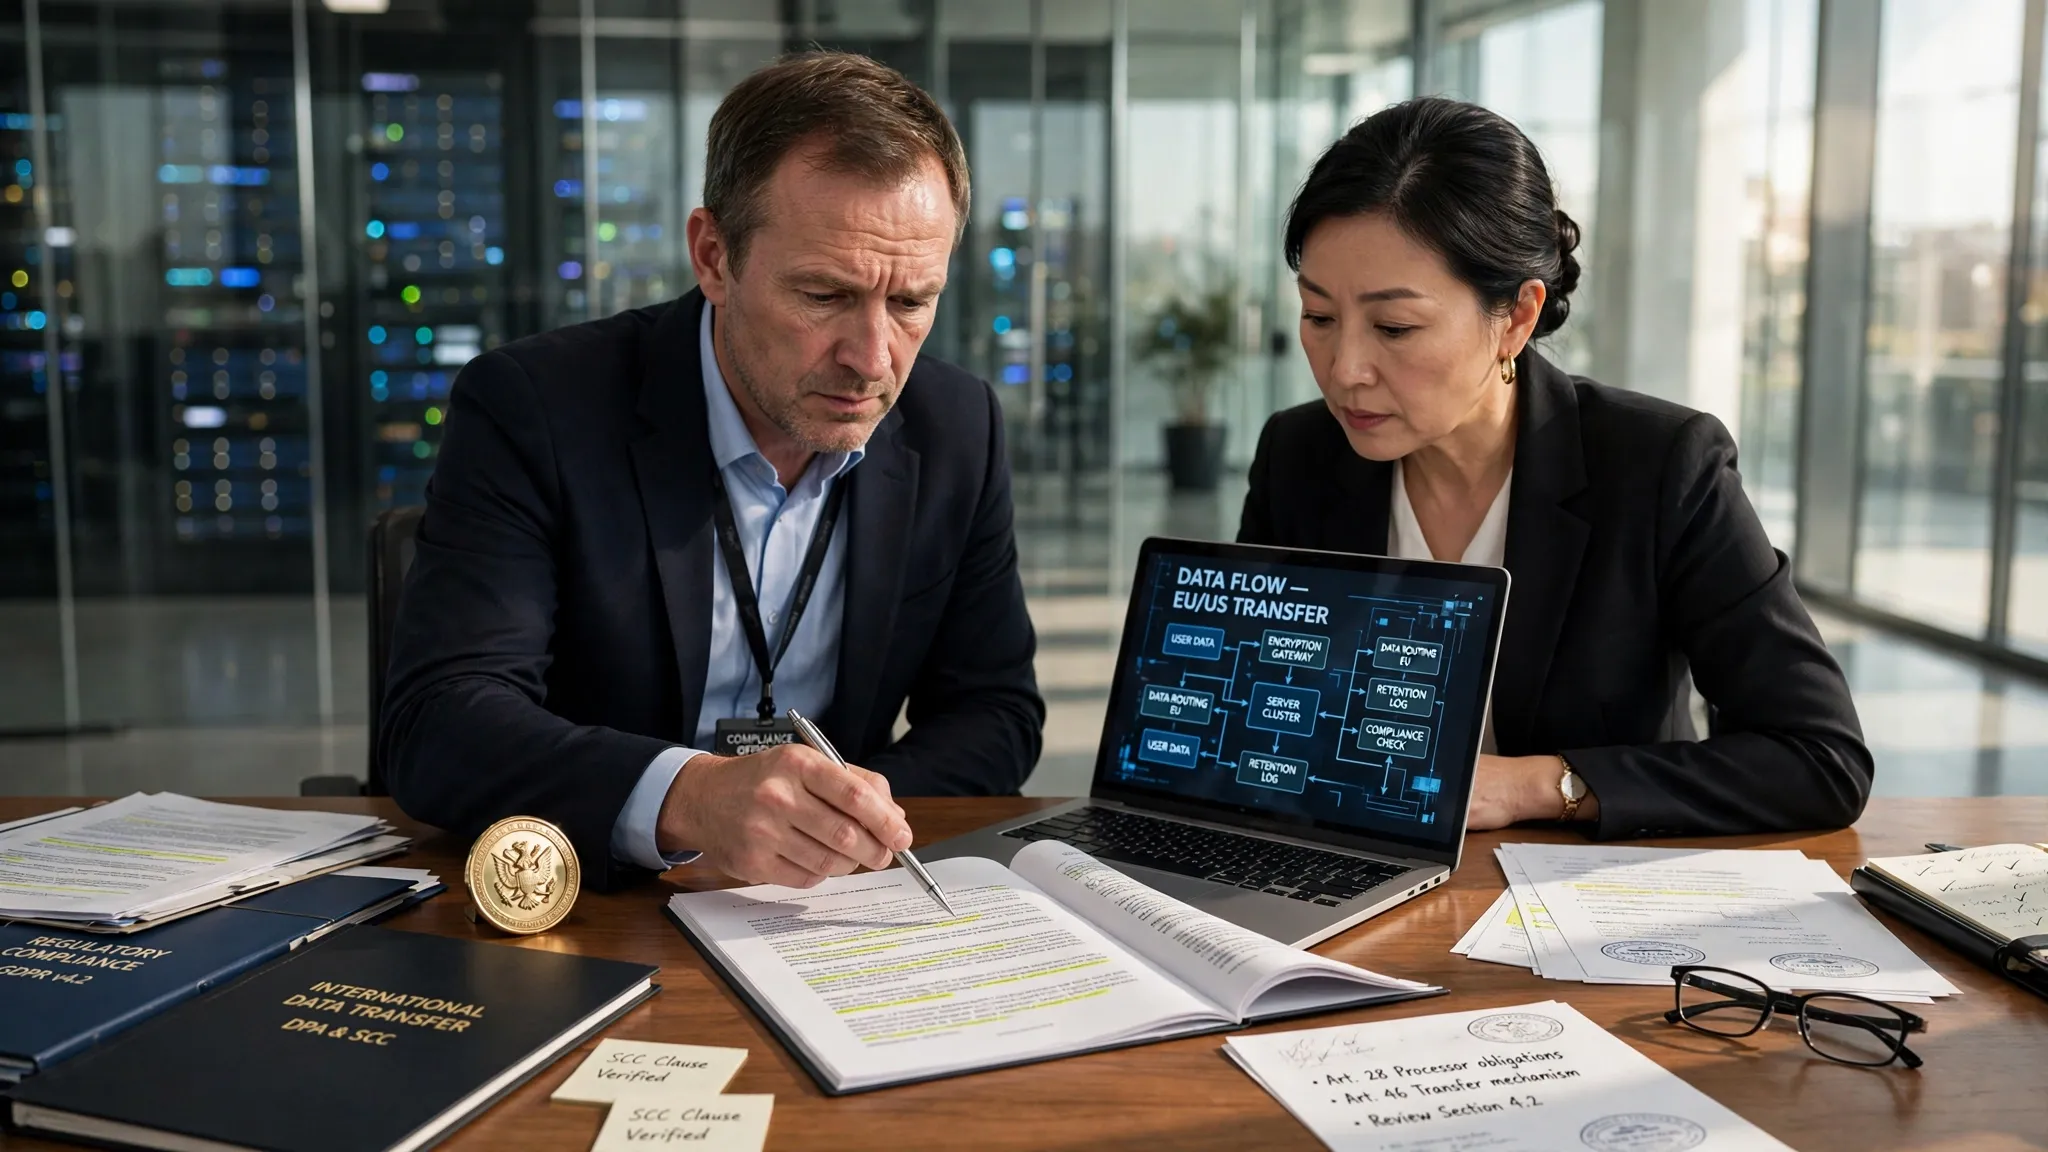
Si una joint venture queda sometida a un control de seguridad nacional, el resultado puede ser una no objeción, una autorización condicionada, medidas de mitigación, una modificación de la estructura, el bloqueo de la operación o, si ya se ejecutó, una desinversión. El alcance depende de los hechos y de la jurisdicción aplicable.
La revisión afecta al calendario y a la ejecución comercial. Puede retrasar el cierre, impedir la transferencia inmediata de activos, limitar el intercambio de información entre socios o condicionar la financiación. También puede obligar a mantener separadas ciertas funciones hasta obtener las autorizaciones necesarias.
Medidas de mitigación y cambios de estructura
Las medidas de mitigación buscan reducir el riesgo identificado sin necesariamente eliminar la operación. Pueden afectar el gobierno de la joint venture, el acceso a determinados sistemas, la ubicación de datos, la composición de los equipos o la forma en que se reporta información al socio extranjero.
- Limitar el acceso a tecnología, código fuente, datos o instalaciones concretas.
- Excluir determinados activos o actividades del perímetro de la entidad conjunta.
- Redefinir derechos de veto, nombramiento o participación en comités.
- Separar funciones operativas y establecer controles internos de información.
- Exigir obligaciones de cumplimiento, auditoría o reporte conforme a la decisión regulatoria aplicable.
Estas condiciones pueden modificar el valor económico esperado de la operación. Por ello, no deben tratarse como un aspecto secundario: pueden alterar la capacidad del socio para obtener sinergias, integrar tecnología o participar en decisiones clave.
Riesgos de cerrar antes de obtener autorizaciones
Cerrar una operación antes de completar una notificación o autorización requerida puede generar consecuencias legales y comerciales cuya naturaleza varía según el país. Entre otros efectos, puede haber órdenes de deshacer la operación, restricciones operativas, sanciones o dificultades para ejecutar contratos vinculados.
La revisión de inversión extranjera tampoco sustituye otros regímenes. Una joint venture puede requerir análisis paralelo de controles de exportación, sanciones, restricciones sectoriales, normas de contratación pública o reglas sobre datos. La Section 232 y la International Emergency Economic Powers Act (IEEPA), por ejemplo, pertenecen a instrumentos estadounidenses distintos del análisis típico de una inversión por CFIUS; no deben confundirse como si fueran un único procedimiento.
Cómo evaluar y estructurar la joint venture antes del cierre
La forma más eficaz de reducir incertidumbre es incorporar una due diligence regulatoria desde la fase de diseño. Antes de firmar o cerrar, las partes deben identificar las jurisdicciones relevantes, los activos sensibles, los derechos que recibirá cada socio y los permisos potencialmente necesarios.
Lista de comprobación previa
Una evaluación inicial puede organizarse en una secuencia práctica:
- Mapear las conexiones jurisdiccionales. Identificar dónde están los activos, dónde operará la entidad, qué nacionalidad tienen los socios y sus beneficiarios finales, y qué países intervienen en la tecnología, los mercados o la cadena de suministro.
- Inventariar los activos aportados. Revisar propiedad intelectual, software, datos, licencias, instalaciones, contratos públicos, equipos, clientes estratégicos y capacidades de producción.
- Analizar el gobierno real. Examinar capital, votos, puestos en el consejo, vetos, decisiones reservadas, derechos de nombramiento y mecanismos de resolución de bloqueos.
- Revisar el flujo de información. Determinar qué información recibirá cada socio, con qué frecuencia, quién podrá acceder a ella y si incluirá datos personales sensibles o conocimiento técnico protegido.
- Separar los regímenes aplicables. Distinguir el control de inversión extranjera de las reglas de exportación, sanciones, licencias sectoriales y otras obligaciones que puedan afectar la operación.
- Definir el calendario de autorizaciones. Establecer qué debe ocurrir antes de transferir activos, iniciar operaciones conjuntas o compartir información restringida.
Este proceso no reemplaza el asesoramiento jurídico especializado. Su función es permitir que los equipos de desarrollo corporativo, inversión y negocio formulen las preguntas correctas antes de que la estructura quede comprometida.
Cláusulas contractuales que conviene prever
El acuerdo debe reflejar que la autorización regulatoria puede afectar la viabilidad, el calendario o el alcance de la joint venture. Las partes suelen necesitar una asignación clara de responsabilidades y de consecuencias ante una decisión administrativa.
| Aspecto contractual | Finalidad práctica |
|---|---|
| Condiciones suspensivas | Evitar el cierre o la transferencia de activos antes de obtener autorizaciones necesarias. |
| Responsabilidad de notificación | Definir quién prepara, presenta y coordina la información requerida. |
| Obligación de cooperación | Regular la entrega de información y la respuesta coordinada a solicitudes de la autoridad. |
| Plazos y esfuerzos de las partes | Ordenar la gestión del proceso sin asumir que el resultado está garantizado. |
| Derechos ante medidas de mitigación | Determinar si las partes aceptarán cambios de estructura, límites de acceso o exclusión de activos. |
| Terminación o alternativas | Prever qué ocurre si se bloquea la operación, se exige una desinversión o no se cumplen condiciones. |
La redacción debe evitar ambigüedades sobre quién asume el coste de una modificación y qué concesiones son aceptables. Una cláusula genérica de “cumplimiento normativo” suele ser insuficiente si el valor de la operación depende de compartir tecnología, datos o facultades de gestión.
Ejemplo práctico: socio extranjero en una empresa tecnológica
Supóngase que una empresa local y un socio extranjero crean una entidad conjunta para desarrollar software utilizado en entornos industriales. La empresa local aporta código, personal técnico y acceso a determinados datos operativos; el socio extranjero aporta capital, canales de comercialización y dos puestos en el consejo.
El análisis no debería limitarse a comprobar que el socio extranjero posee una participación minoritaria. Habría que revisar su estructura de propiedad y beneficiarios finales, sus derechos de consejo, los vetos sobre desarrollo tecnológico y su acceso al código fuente, a los datos y a la documentación técnica. También sería necesario valorar si el software se utiliza en infraestructura crítica o si puede tener aplicaciones estratégicas.
Para reducir el riesgo, las partes podrían limitar el acceso del socio a ciertos sistemas, separar equipos que trabajan con información sensible, redefinir derechos de veto o excluir una línea tecnológica concreta del perímetro de la joint venture. Asimismo, podrían condicionar el cierre a las autorizaciones que procedan.
El resultado no depende de que el acuerdo lleve la etiqueta de joint venture, sino de sus efectos reales y de la legislación aplicable. Cada caso exige comprobar los hechos específicos antes de adoptar una estructura definitiva.
Conclusión
Las leyes de seguridad nacional pueden impedir, retrasar o transformar una joint venture cuando la operación ofrece a una parte extranjera acceso relevante a activos estratégicos, información sensible, tecnología, infraestructura o capacidad de decisión. El porcentaje de capital importa, pero rara vez explica por sí solo el nivel de riesgo.
La evaluación útil comienza con una visión completa: quiénes son los socios y sus beneficiarios finales, qué activos se aportan, qué información circulará, qué derechos de gobierno existirán y qué jurisdicciones pueden intervenir. Este enfoque permite detectar si una participación minoritaria incluye una influencia que las autoridades podrían considerar relevante.
Antes del cierre, conviene traducir ese análisis en el diseño de la operación: condiciones suspensivas, obligaciones de cooperación, reglas de acceso a información y mecanismos para afrontar medidas de mitigación o una modificación de la estructura. Así, la revisión regulatoria deja de ser un problema que aparece al final de la negociación y pasa a ser un criterio de viabilidad incorporado desde el inicio.
En operaciones internacionales con exposición a sectores sensibles, la decisión prudente es verificar las normas locales vigentes y contar con asesoramiento jurídico especializado antes de compartir activos o ejecutar compromisos irreversibles.
Deja una respuesta
Te puede interesar: