Causas y consecuencias de la crisis inmobiliaria en China
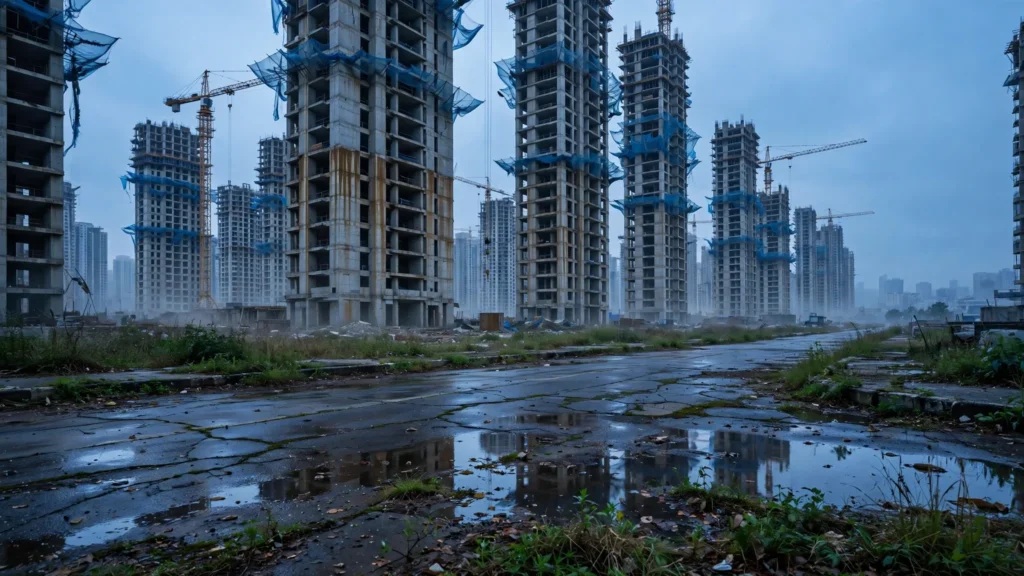
La crisis inmobiliaria en China no se explica por un solo fallo, sino por la combinación de deuda excesiva, especulación, dependencia del sector de la vivienda y una pérdida progresiva de confianza. El resultado ha sido una caída de ventas, presión sobre las promotoras inmobiliarias, proyectos inacabados y efectos que ya se sienten en el crecimiento económico, los bancos y los hogares chinos.
Para entenderla bien, conviene verla como una cadena: primero se infló el mercado, después se apalancaron demasiado las empresas, luego se frenó la demanda y, finalmente, la desconfianza agravó el problema. Ahí está la clave de las causas y consecuencias de la crisis inmobiliaria en China.
- Qué está pasando en la crisis inmobiliaria de China
- Causas de la crisis inmobiliaria en China
- Consecuencias económicas y financieras
- Impacto social en hogares y compradores
- Qué papel tuvo Evergrande y por qué no explica todo el problema
- Qué puede pasar ahora con el mercado inmobiliario chino
- Conclusión
Qué está pasando en la crisis inmobiliaria de China
La crisis inmobiliaria de China es, en esencia, un ajuste brusco de un sector que durante años fue uno de los grandes motores del país. Cuando las ventas de vivienda caen, los precios pierden fuerza y las promotoras dejan de financiarse con normalidad, el impacto se extiende rápido. No afecta solo a las empresas del ladrillo: también alcanza a bancos chinos, compradores de vivienda, proveedores y gobiernos locales.
Lo que hoy se observa es el estallido de una burbuja inmobiliaria que había crecido durante mucho tiempo apoyada en crédito, expectativas de subida continua y una fuerte dependencia del mercado inmobiliario chino para sostener actividad y riqueza. Por eso el problema es tan amplio: no se limita a viviendas sin vender, sino que toca financiación, empleo, ahorro familiar y confianza.
El sector inmobiliario en China ha sido mucho más que un mercado de casas. Ha influido en la recaudación local, en la inversión y en la percepción de estabilidad de millones de familias. Cuando ese engranaje se desacelera, la economía entera lo nota.
Causas de la crisis inmobiliaria en China
La crisis se produjo por una mezcla de causas estructurales y detonantes inmediatos. La base del problema fue un modelo de crecimiento que dependía demasiado de la construcción y de la subida de los precios de la vivienda. Sobre esa base se acumuló una deuda de las promotoras cada vez mayor, hasta que el sistema empezó a mostrar sus límites.
La especulación también tuvo un papel central. Durante años, la vivienda fue vista como un activo seguro y una vía para preservar patrimonio, lo que alimentó más compras, más proyectos y más endeudamiento. Cuando esa expectativa dejó de sostenerse, el mercado inmobiliario chino empezó a enfriarse con rapidez.
Modelo de crecimiento y papel del ladrillo
Una de las claves de fondo es que el crecimiento económico de China estuvo muy ligado a la construcción. El sector inmobiliario impulsó la inversión, creó empleo, generó ingresos para gobiernos locales y activó una larga cadena de industrias asociadas. Cemento, acero, equipamiento, servicios financieros y suelo urbanizable dependieron en gran medida de ese ciclo.
Ese modelo funcionó mientras la demanda crecía y los precios acompañaban. El problema aparece cuando una economía se acostumbra a sostener parte de su expansión con más construcción y más deuda. En ese punto, cualquier frenazo en la venta de viviendas se convierte en una amenaza para todo el sistema.
Por eso la crisis inmobiliaria en China no puede entenderse como una simple caída del mercado de la vivienda. Es el resultado de haber convertido al ladrillo en una pieza demasiado importante del crecimiento.
La deuda de las promotoras y el efecto Evergrande
Otro factor decisivo fue el sobreendeudamiento de las promotoras inmobiliarias. Muchas empresas financiaron su expansión con deuda para comprar suelo, iniciar proyectos y crecer a gran velocidad. Mientras el mercado respondía, ese modelo parecía sostenible. Cuando las ventas se desaceleraron, las obligaciones financieras se volvieron mucho más difíciles de manejar.
En ese contexto, Evergrande se convirtió en el caso más visible. Representó el exceso de apalancamiento, la expansión agresiva y la fragilidad de un sector que había crecido demasiado rápido. Pero sería un error reducir toda la crisis a esa empresa. Evergrande simboliza el problema, no lo agota.
Lo importante es entender que la presión sobre una gran promotora arrastra a otras muchas. Cuando una empresa no puede terminar proyectos o refinanciarse con normalidad, se altera la confianza del mercado y se complica también la situación de otras promotoras inmobiliarias.
| Factor | Cómo contribuyó a la crisis |
|---|---|
| Dependencia de la construcción | Hizo que el crecimiento del país quedara muy expuesto al ciclo inmobiliario. |
| Deuda corporativa | Aumentó la vulnerabilidad de las promotoras ante cualquier caída de ventas. |
| Especulación | Alimentó compras impulsadas por expectativas de revalorización continua. |
| Regulación más estricta | Limitó la financiación de empresas muy apalancadas y aceleró las tensiones. |
| Caída de la demanda | Redujo ingresos, frenó proyectos y debilitó aún más la confianza. |
Por qué se rompió la confianza del comprador
La confianza de los compradores cayó porque el mercado dejó de parecer seguro. Muchas familias chinas habían destinado ahorros a la vivienda con la expectativa de que los proyectos se entregarían y el valor del inmueble se mantendría o subiría. Cuando aparecieron retrasos, problemas financieros y proyectos inacabados, esa confianza se debilitó de forma clara.
Además, la percepción de que los precios podían seguir subiendo dejó de sostenerse. Si los compradores creen que la vivienda puede bajar o que una promotora no terminará la obra, esperan antes de comprar. Esa espera, aunque parezca racional a nivel individual, agrava el ajuste general porque reduce todavía más la demanda.
En pocas palabras: el mercado dejó de alimentar su propia inercia. Sin confianza, la venta de vivienda se enfría, la financiación se complica y la crisis se amplifica.
Consecuencias económicas y financieras
Las consecuencias económicas de la crisis inmobiliaria en China ya se sienten en varios frentes. La más visible es la caída de la inversión en vivienda y construcción, que resta impulso al crecimiento. Pero el impacto no termina ahí: también afecta al crédito, a la actividad industrial, a los ingresos locales y a la estabilidad financiera.
Cuando el inmobiliario se ralentiza, deja de arrastrar a sectores que dependían de él. Eso explica por qué un problema nacido en el ladrillo termina afectando al conjunto de la economía china.
Impacto en bancos y crédito
Los bancos chinos se ven presionados porque gran parte del ecosistema inmobiliario depende del crédito. Si las promotoras tienen dificultades para pagar o refinanciarse, los bancos enfrentan más riesgo y se vuelven más cautelosos a la hora de prestar. Eso puede traducirse en un crédito más restringido para empresas y, en algunos casos, también para hogares.
Además, el deterioro del mercado inmobiliario complica la financiación de nuevos proyectos. Sin ventas suficientes, las promotoras reciben menos liquidez; sin liquidez, les cuesta más terminar obras o iniciar otras nuevas; y sin proyectos sólidos, los bancos perciben más riesgo. Se genera así un círculo difícil de romper.
Este punto es crucial: la crisis no solo destruye valor en el sector, también endurece las condiciones financieras para el resto de la economía.
Efectos sobre empleo y recaudación local
La construcción y las actividades vinculadas al inmobiliario generan mucho empleo directo e indirecto. Cuando el mercado se enfría, no sufren solo las promotoras: también lo hacen constructores, proveedores de materiales, transporte, servicios técnicos y empleo asociado a nuevas obras.
Los gobiernos locales también sienten el golpe. Una parte importante de sus ingresos depende del suelo y de la actividad inmobiliaria. Si se venden menos terrenos y se frenan proyectos, la recaudación se resiente. Eso limita la capacidad de financiar otras políticas y aumenta la presión presupuestaria en algunas zonas.
En este sentido, la crisis inmobiliaria en China no es únicamente un problema empresarial. También es un problema de actividad, empleo y financiación pública.
| Área afectada | Efecto principal |
|---|---|
| Bancos | Más cautela crediticia y mayor exposición al riesgo inmobiliario. |
| Empresas proveedoras | Menos pedidos y más incertidumbre sobre cobros y nuevos proyectos. |
| Empleo | Menor actividad en construcción y en sectores vinculados. |
| Gobiernos locales | Caída de ingresos ligados al suelo y menor margen de gasto. |
| Crecimiento económico | Pérdida de uno de los motores tradicionales de expansión. |
Para las familias chinas, la crisis inmobiliaria tiene un efecto muy directo. Muchas personas concentran una parte importante de sus ahorros en la vivienda, ya sea como hogar, como inversión o como reserva de valor. Cuando los proyectos se paralizan o los precios caen, esa base patrimonial se debilita.
Los proyectos inacabados son una de las consecuencias más visibles. Quien ha comprado sobre plano puede verse atrapado entre el pago ya realizado y la incertidumbre sobre la entrega. Esa situación no solo genera preocupación económica; también crea tensión social y desconfianza hacia nuevas compras.
La caída de precios de la vivienda añade otro problema: el efecto riqueza negativo. Si una familia ve que su inmueble vale menos, percibe una pérdida patrimonial que puede frenar consumo, inversión y disposición a endeudarse. En un país donde la vivienda tiene tanto peso emocional y financiero, ese impacto es especialmente sensible.
A todo esto se suma la incertidumbre sobre el acceso futuro a una vivienda segura y terminada. El resultado es un comprador mucho más prudente, más desconfiado y menos dispuesto a comprometer sus ahorros en nuevas operaciones.
Qué papel tuvo Evergrande y por qué no explica todo el problema
Evergrande representa el rostro más conocido de la crisis inmobiliaria china porque encarna el sobreendeudamiento, la expansión agresiva y la fragilidad financiera del sector. Su situación ayudó a visualizar que el problema no era solo de una empresa concreta, sino de un modelo entero que había llevado el apalancamiento demasiado lejos.
Ahora bien, Evergrande no explica toda la crisis. La caída de una gran promotora es importante, pero una crisis sistémica necesita condiciones más amplias: exceso de deuda, dependencia de la construcción, pérdida de demanda y desconfianza generalizada. Por eso el caso de Evergrande debe leerse como una señal de alarma, no como la causa única.
La reestructuración o quiebra de una empresa no cierra el problema por sí sola. Aunque una promotora se ajuste, el mercado puede seguir debilitado si no mejora la confianza de los compradores, si los bancos siguen siendo prudentes y si la demanda de vivienda continúa floja. En ese sentido, Evergrande es un símbolo potente, pero no el final de la historia.
Qué puede pasar ahora con el mercado inmobiliario chino
La evolución más probable apunta a un ajuste prolongado y una recuperación lenta. El mercado necesita tiempo para absorber el exceso acumulado, restablecer la confianza y encontrar un nuevo equilibrio entre oferta, demanda y financiación.
También existe el riesgo de que el problema arrastre a otras áreas de la economía, sobre todo si la debilidad inmobiliaria se mantiene durante demasiado tiempo. Por eso, más que esperar una solución rápida, conviene vigilar si aparecen señales de estabilización real.
Entre ellas destacan tres: que mejoren las ventas de vivienda, que las promotoras puedan terminar proyectos con más normalidad y que el crédito vuelva a fluir sin aumentar el riesgo. Si eso no ocurre, la crisis podría prolongarse durante más tiempo del que muchos esperaban.
La clave no está solo en intervenir una empresa o un proyecto, sino en reconstruir la confianza del mercado inmobiliario chino. Sin esa base, la recuperación seguirá siendo lenta y frágil.
Conclusión
Las causas y consecuencias de la crisis inmobiliaria en China muestran que no estamos ante un episodio aislado, sino ante el resultado de un modelo que combinó deuda, especulación y una dependencia excesiva del ladrillo. Cuando las ventas se debilitaron y la confianza de los compradores cayó, el problema se extendió desde las promotoras a los bancos, el empleo, la recaudación local y los hogares.
Evergrande ayudó a hacer visible la magnitud del riesgo, pero la crisis va mucho más allá de una sola empresa. Lo que realmente explica el alcance del problema es la cadena completa: un sector sobredimensionado, una financiación muy apalancada y una pérdida de confianza que todavía cuesta revertir.
Para interpretar el futuro del mercado inmobiliario chino conviene fijarse menos en los titulares puntuales y más en las señales de fondo: ventas, financiación, entrega de proyectos y estabilidad de la demanda. Si esos elementos no mejoran, el ajuste seguirá. Si lo hacen, la recuperación será posible, aunque probablemente lenta. En cualquier caso, entender esta crisis ayuda a comprender una parte esencial de la economía china actual.
Deja una respuesta
Te puede interesar: