Cómo aplicar educación financiera al salario mensual

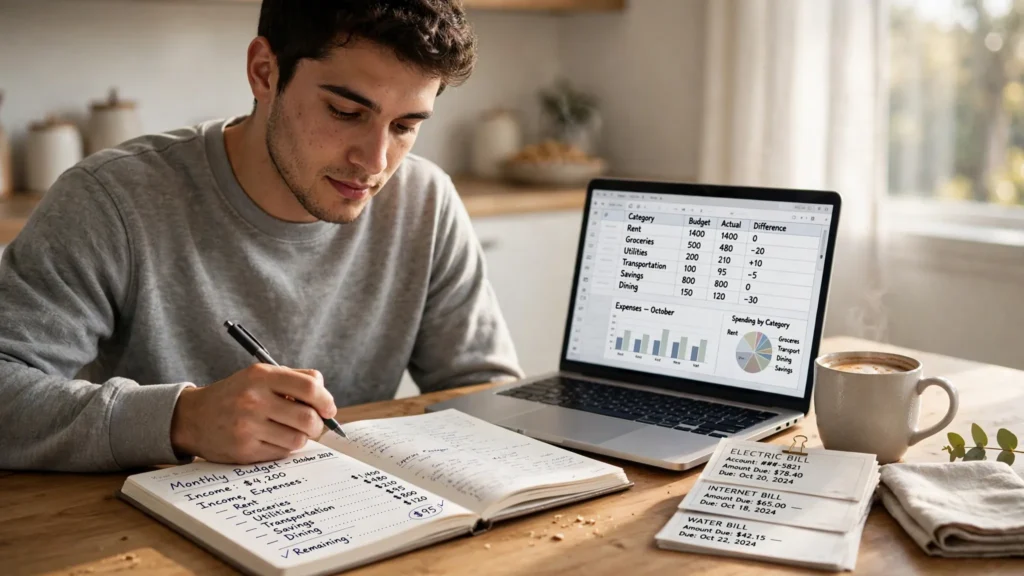
Aplicar educación financiera al salario significa darle un orden antes de gastarlo: primero cubres lo esencial, después separas ahorro y deudas, y solo al final decides qué parte queda para consumo flexible. Si cada mes tu sueldo desaparece sin saber en qué, el problema no suele ser solo cuánto ganas, sino cómo lo distribuyes.
La buena noticia es que no necesitas un sistema complejo para empezar. Con un presupuesto claro, una regla de reparto sencilla y algunos hábitos repetibles, puedes administrar el sueldo con más control y reducir el riesgo de endeudarte por desorden. La clave está en asignar cada peso o euro con intención desde el primer ingreso.
Qué significa aplicar educación financiera al salario
Aplicar educación financiera al salario es convertir un ingreso mensual en decisiones ordenadas. No se trata de “saber de finanzas” en teoría, sino de usar ese conocimiento para decidir qué hacer con tu dinero en cuanto entra.
En la práctica, esto implica pensar antes de gastar. Tu salario no debería llegar para irse sin dirección; debería tener una estructura que te permita cubrir necesidades, atender compromisos y construir estabilidad. Por eso, administrar el sueldo con educación financiera consiste en algo muy concreto: repartir el ingreso con intención, no con impulso.
La diferencia entre conocer conceptos y aplicarlos está en el comportamiento. Saber qué es un presupuesto no basta si nunca lo haces. Entender el ahorro no sirve mucho si siempre queda “para después”. La educación financiera aplicada al salario busca justamente pasar de la idea al hábito.
- Necesidades: vivienda, alimentación, transporte, servicios y obligaciones básicas.
- Compromisos financieros: deudas, pagos pendientes y aportes regulares.
- Ahorro: una parte reservada antes de que el gasto la absorba.
- Gasto flexible: ocio, compras variables y consumo no esencial.
Cuando organizas tu sueldo con esta lógica, el dinero deja de depender del “a ver qué sobra” y empieza a seguir un plan. Ese cambio, aunque parezca pequeño, es el que marca la diferencia entre vivir ajustado y tener control. A partir de ahí, la siguiente pregunta es cómo repartirlo de forma práctica.
Cómo repartir tu salario mes a mes
La forma más útil de distribuir el salario es separar el ingreso en categorías claras y dar prioridad a lo que sostiene tu mes. Primero van los gastos fijos y esenciales; después, el ahorro; luego, las deudas si existen; y por último, el gasto flexible. Ese orden ayuda a evitar que el dinero se disperse en compras pequeñas mientras lo importante queda sin cubrir.
No existe un reparto único que funcione para todo el mundo. Depende de tus gastos fijos, de si tienes deudas, del nivel de estabilidad de tu ingreso y de tu margen real para ahorrar. Aun así, hay reglas simples que sirven como punto de partida para organizar el presupuesto mensual.
Regla 50/30/20: cuándo funciona
La regla 50/30/20 divide el ingreso en tres bloques: 50% para necesidades, 30% para deseos y 20% para ahorro o deudas. Puede ser una guía muy útil si tu salario alcanza con cierta holgura y tus gastos fijos no se comen todo el ingreso.
Funciona bien cuando necesitas una referencia sencilla para empezar a presupuestar. Te obliga a distinguir entre lo esencial y lo prescindible, y además te recuerda que ahorrar del salario no debe ser una decisión improvisada. Sin embargo, no siempre encaja en situaciones de ingreso ajustado o con muchas obligaciones mensuales.
Regla 70/30: alternativa más simple
La regla 70/30 propone destinar 70% del salario a gastos y 30% a ahorro, objetivos financieros y deudas. Es más simple de aplicar y puede ser útil cuando buscas una estructura menos detallada o cuando el margen para separar dinero es pequeño.
También puede adaptarse mejor a personas que todavía no llevan un control fino de sus gastos. El beneficio principal es que obliga a reservar una parte del ingreso desde el inicio. Si esperar a “ver qué sobra” nunca ha funcionado, esta alternativa suele ser más realista.
Qué hacer si tus gastos fijos superan tu salario
Si tus gastos fijos ya superan tu salario, el problema no se resuelve con una fórmula. En ese caso, primero hay que revisar prioridades y detectar qué puede ajustarse de inmediato: servicios no esenciales, suscripciones, compras recurrentes, transporte, pagos duplicados o deudas que estén generando presión.
Cuando el margen es muy estrecho, la regla ideal deja de ser la más importante. Lo decisivo es evitar el desorden y recuperar aire financiero. Eso puede significar reducir temporalmente el gasto flexible, renegociar deudas o crear un plan de contención mientras ordenas tus cuentas. Si el salario no alcanza, la educación financiera no empieza por invertir: empieza por sobrevivir sin seguir empeorando la situación.
En resumen, el mejor reparto es el que te permite pagar lo esencial, protegerte con ahorro y no usar crédito para tapar desajustes constantes.
Pasos prácticos para aplicar educación financiera al salario
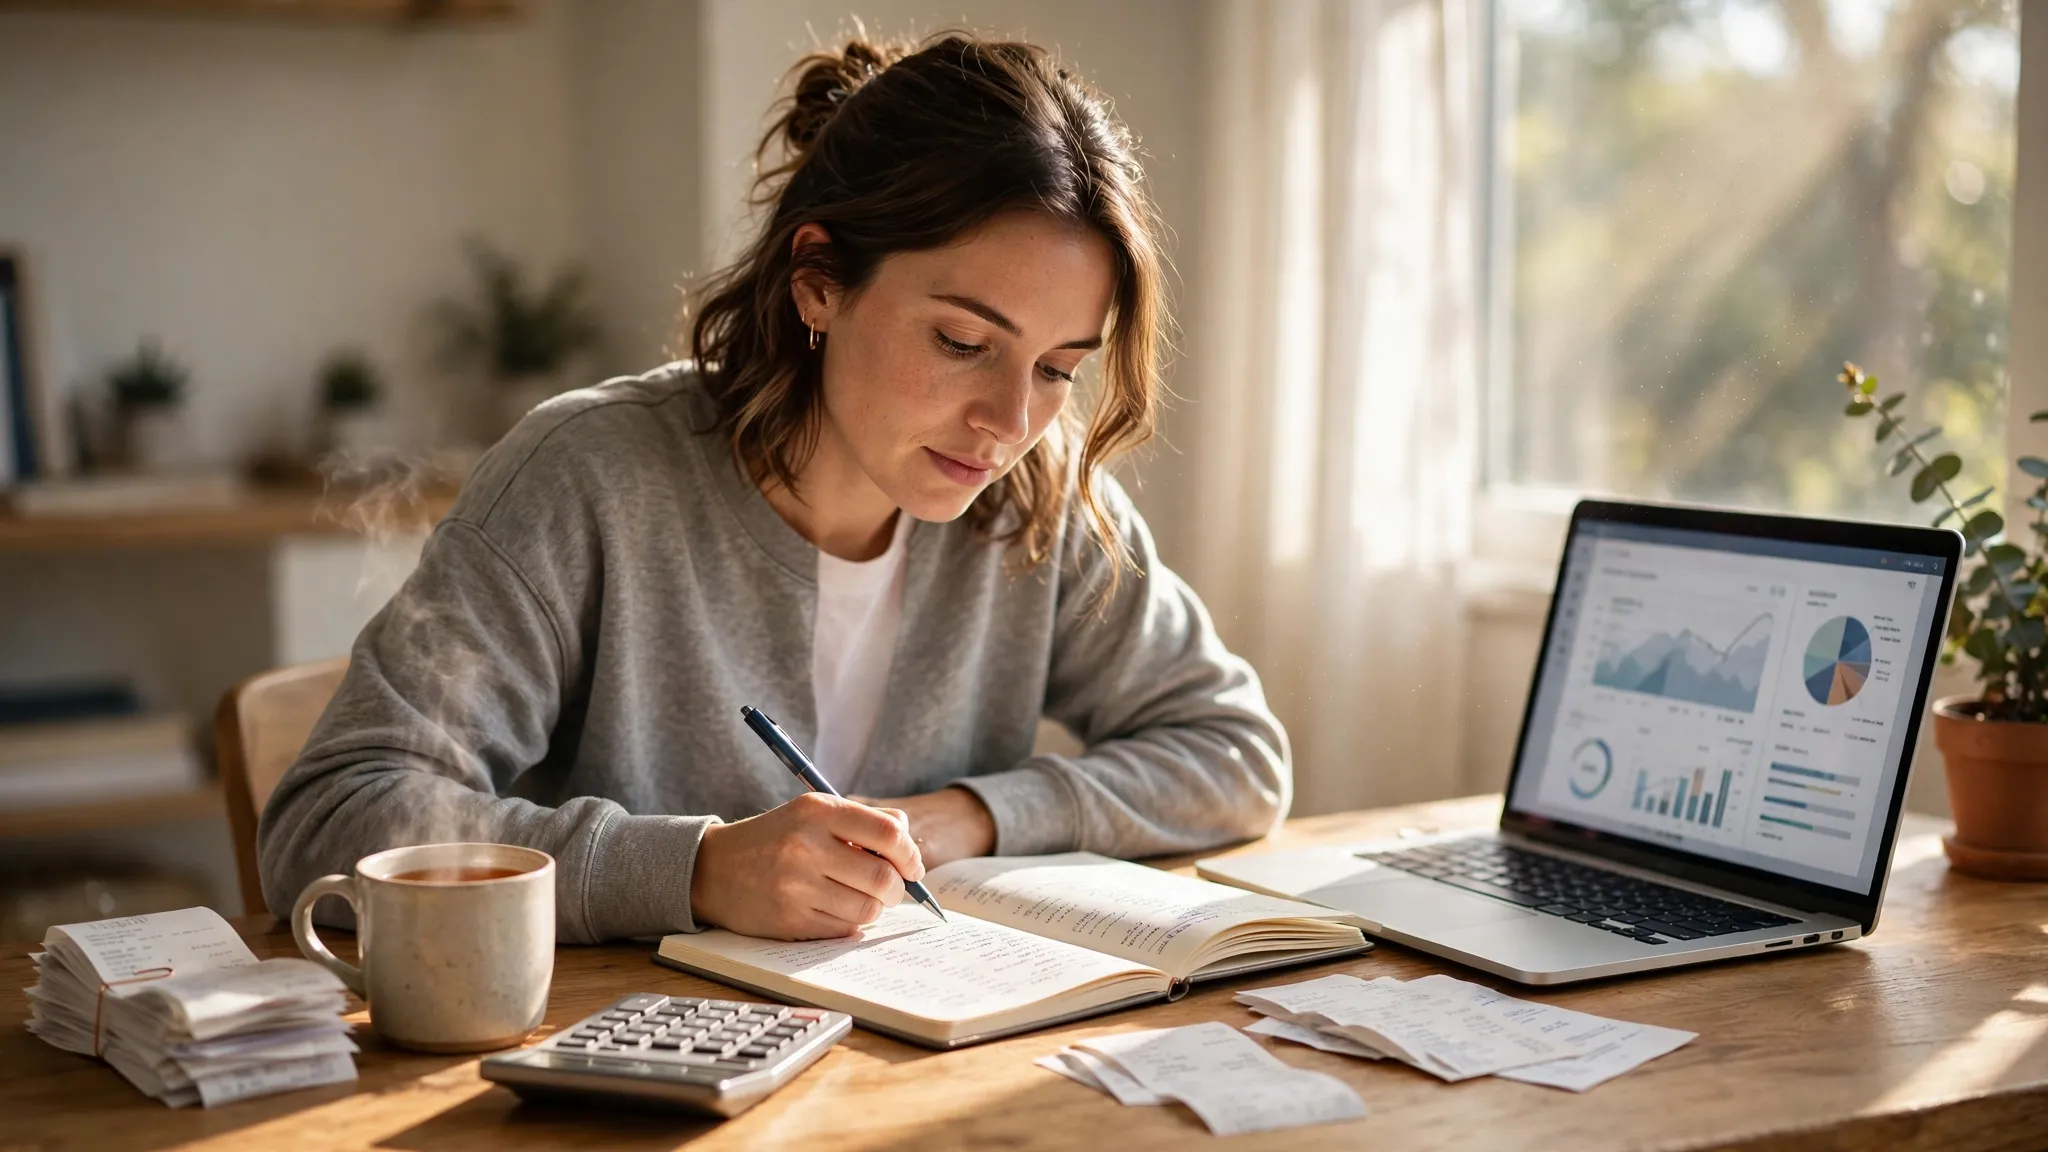
Pasar de la teoría a la práctica requiere un proceso repetible. No hace falta dedicarle horas ni complicarlo demasiado; lo importante es que cada mes sigas la misma secuencia para que tu salario tenga una asignación clara desde el principio.
El objetivo es simple: convertir el ingreso en un plan antes de que el gasto lo convierta en improvisación. Estos pasos te ayudan a hacerlo de forma realista y sostenible.
Cómo crear tu presupuesto en 10 minutos
Empieza por anotar cuánto ingresas realmente y cuáles son tus gastos fijos del mes. Luego clasifica el resto en tres bloques: variables necesarias, ahorro y deudas. Si no sabes por dónde empezar, basta con una versión básica del presupuesto mensual.
- Escribe tu salario neto mensual.
- Lista tus gastos fijos: alquiler, transporte, servicios, alimentación básica y pagos obligatorios.
- Separa una cantidad para ahorro, aunque sea pequeña.
- Reserva un monto para deudas si las tienes.
- Define cuánto queda para gasto flexible.
La idea no es adivinar el mes perfecto, sino ver con claridad a dónde va tu dinero. Un presupuesto realista siempre es mejor que uno idealizado que abandonas a los pocos días.
Cómo automatizar el ahorro
Uno de los mejores hábitos financieros es ahorrar apenas recibes el salario, no al final. Si esperas a “ver qué sobra”, normalmente no sobra nada. Automatizar el ahorro significa apartar una cantidad fija en cuanto entra el ingreso, antes de que se mezcle con el dinero de uso diario.
Puede ser una transferencia a una cuenta separada o una división interna de tu sueldo en el mismo día de cobro. Lo importante es que el ahorro no dependa de tu fuerza de voluntad todos los meses. Así proteges el fondo de emergencia y construyes estabilidad sin sentir que estás improvisando.
Si estás empezando, incluso una cantidad pequeña ayuda. Lo relevante es crear el hábito y hacerlo constante.
Cómo reducir fugas de dinero
Las fugas de dinero suelen ser gastos pequeños, repetidos y poco visibles que terminan afectando el presupuesto. No suelen parecer graves de forma aislada, pero al acumularse reducen la capacidad de ahorro y hacen que el salario se acabe antes de tiempo.
- Gastos hormiga: compras pequeñas que haces sin plan.
- Suscripciones olvidadas: servicios que sigues pagando sin usarlos.
- Compras impulsivas: decisiones rápidas que no estaban en el presupuesto.
- Pagos duplicados o innecesarios: cargos que puedes revisar y ajustar.
Reducir estas fugas no significa vivir con restricciones extremas. Significa mirar tu dinero con más atención para que no se vaya en decisiones automáticas. Un buen presupuesto falla menos por las grandes partidas que por los pequeños escapes diarios.
Cuando conviertes estos pasos en rutina, administrar el sueldo deja de ser una tarea confusa y se vuelve un proceso sencillo de repetir cada mes.
Qué hacer si tu salario no alcanza
Si sientes que tu salario no alcanza, la prioridad no es repartir “mejor” un dinero que ya está muy comprometido, sino ordenar urgencias. En ese escenario, la educación financiera se aplica ajustando el gasto a la realidad y evitando que el desajuste se convierta en deuda permanente.
Lo primero es distinguir necesidades de deseos con total honestidad. Después, revisa todo lo que resta margen: suscripciones, compras recurrentes, pagos financieros, gastos hormiga y cualquier consumo que no sea esencial. Muchas veces el alivio aparece cuando eliminas varias salidas pequeñas de dinero, no cuando cambias una sola partida grande.
También conviene ajustar los porcentajes a tu contexto real. Si no puedes ahorrar el 20%, no significa que debas abandonar el ahorro. Puede ser más útil empezar con una cantidad pequeña y protegerla como fondo de emergencia antes de pensar en metas más ambiciosas.
- Reduce al máximo el gasto prescindible.
- Evita usar crédito para sostener consumo habitual.
- Prioriza pagos que eviten recargos o problemas mayores.
- Busca primero estabilidad, después crecimiento.
En un salario ajustado, el orden importa más que la perfección. Si sales del mes sin aumentar deudas y con un pequeño margen protegido, ya estás aplicando educación financiera de forma útil.
Errores comunes al administrar el sueldo
Muchos problemas con el salario no vienen de ganar poco, sino de gestionarlo sin método. Algunos errores se repiten tanto que terminan bloqueando el ahorro, alimentando las deudas y generando la sensación de que el dinero nunca alcanza.
Detectarlos a tiempo te ayuda a corregir el rumbo sin complicar tu vida financiera.
- Gastar primero y ahorrar lo que sobra: casi siempre deja el ahorro en cero.
- No registrar gastos pequeños: dificulta saber por qué el sueldo desaparece.
- Confundir ingresos altos con salud financiera: ganar más no soluciona un mal hábito de gasto.
- No separar dinero para imprevistos: convierte cualquier emergencia en un problema mayor.
- Usar crédito para cubrir desajustes recurrentes: aplaza el problema y suele hacerlo más caro.
Si reconoces uno o varios de estos patrones, no necesitas rehacer toda tu vida financiera. Basta con corregir el punto más dañino y sostenerlo en el tiempo. A menudo, mejorar un solo hábito cambia más que intentar modificar todo a la vez.
La educación financiera aplicada al salario no busca que controles cada céntimo con rigidez. Busca que dejes de perder dinero por descuido y empieces a decidir con más claridad.
Conclusión
Aplicar educación financiera al salario mensual no consiste en hacer cuentas complicadas, sino en darle una estructura clara al ingreso para que trabaje a tu favor. Cuando separas primero lo esencial, reservas ahorro desde el inicio y controlas las deudas con criterio, el sueldo deja de ser una cantidad que desaparece y pasa a ser una herramienta de estabilidad.
Lo más útil es empezar con un método simple y sostenible. Puede ser la regla 50/30/20, la 70/30 o una versión adaptada a tu realidad, siempre que el reparto tenga intención y no dependa del azar. Si tu salario es justo, el objetivo inicial no es invertir ni optimizar al máximo, sino dejar de improvisar, reducir fugas y construir un pequeño margen de seguridad.
Con el tiempo, ese orden se nota. Te ayuda a gastar con más conciencia, a evitar deudas innecesarias y a crear un fondo de emergencia que te proteja frente a imprevistos. Eso es, en el fondo, aplicar educación financiera al salario: convertir cada ingreso mensual en una decisión más inteligente.
Deja una respuesta
Te puede interesar: